

Източник: cleanenergywire.org

Parabel GmbHБързи факти
(Цифри за края на 2019; Източници:BSW Solar,BMWi,BNetzA)
Начална година:1991 (първа поддръжка)
Брой инсталирани слънчеви масиви:1. 8 милиона
Общ инсталиран капацитет:49 GWp
Прогнозирано разширение:98 GWp в 2030 (приблизителна оценка)
Дял на консумираната мощност:8 %
изход:47 TWh
Наемане на работа:. Ва 36, 000
Средно ниво на подкрепа (нови инсталации):5. 18 ct / kWh (март 2020)
Въпреки че е сред страните с най-малко слънчеви часове, Германия е един от най-големите производители на слънчева енергия в света. С инсталиран капацитет над 49 гигавата (GW) в 2019, странатакласирана 4 тав светаслед водене на зарядаот няколко години според Международната агенция по енергетика (IEA).
За разлика от конвенционалните енергийни системи, фокусирани върху големи и централизирани производители, са станали хиляди оператори на слънчеви панеливажна частна германската енергийна система. В 2019 те произвеждат около осем процента от нетното потребление на енергия в страната от общия дял на възобновяемите енергийни източници от 43 процента,Споредгрупа от енергийната индустрияBDEW, Глобалният дял на слънчевата енергия в производството на енергия надхвърля два процента за първи път в 2019,СпоредМАЕ.
Технологията може да допринесе за много по-голям дял за немскиямощност миксв особено слънчево време. През април 2020 тя достигна нов рекорд от най-много23 процента за цяла седмицаи ежедневен запис от почти 28 процента, изследователски институт FraunhoferISEнамерен. Около обяд, когато и слънчевата интензивност, и обикновено също консумацията на енергия са на пикови нива, слънчевата енергия може да представлява повече от 40 процента от производството на енергия в Германия. Като цяло, слънчевите масиви, захранвани от 47 TWh мощност в мрежатав 2019.

Германия добави близо 4 GW капацитет на слънчевата енергия за 2019, много по-малко, отколкото през годините на бум около 2010 , но все пак значително повече, отколкото в някоя от петте години преди това. Годишната цел на правителството да разшири твърдо слънчевата енергия като основен стълб в енергийната система на Германия е 2. 5 GW.
Но наблюдателите на енергийната политика и лобистките групи за възобновяема енергия казват, че това не е почти достатъчно, за да достигне до страната'цел на 65 процента дял на възобновяемата енергияв консумацията на енергия от 2030 - почти два пъти повече в 2017, инсталираната слънчева мощност трябва да нарасне до поне 98 GW, или 5 GW годишно, енергия политически мозъчен тръстAgora Energiewende*оценка, Необходимото ниво на разширяване може да бъде малко по-ниско, ако бъдат приложени амбициозни мерки за ефективност, добавя той.
Голяма част от растежа в близко бъдеще се очаква да бъде движен от малки проекти, чийто капацитет варира под границата 750 киловат (кВт), което ги прави освободени от търгове за поддръжка на ВЕИ. Но индустрията каза товапремахване на капачка на опоратазададен на 52 GW капацитет все още ще възпрепятства развитието и ще затруднява така необходимите инвестиции. Правителството сигнализира, че ще премахне капачката, преди да бъде достигнат граничният капацитет, което споредBSWСлънчевата може да се случи през първата половина на 2020.

Научноизследователски институт ФраунхоферISEказваако един ден Германия напълно покрие потреблението си на енергия с възобновяеми енергийни източници, слънчевият капацитет ще трябва да нарасне до 1 50-200 GW. 43 GW, инсталиран в 2017 , заема пространство малко по-малко от 300 квадратни километра, било монтирано на сгради, или изградено на открити пространства. Ако средната степен на ефективност на масивите се увеличи, както се предполага, предвидената от Германия въглеродна неутрална енергийна система за капацитет ще изразходва до 1 000 квадратни километра. Това се равнява на 2 процента от цялата селищна и инфраструктурна зона на страната, или 8 процента от наличната площ за сгради. Споредпроучванеот министерството на транспорта и инфраструктурата (BMVI), общата площ без ограничения за инсталации за слънчева енергия в Германия би позволила допълнително 143 GW на открити пространства и 150 GW на сгради.
Притокът на слънчева енергия в пиково време на потребление - около 12 ч. Ч. - има стабилизиращ ефект върху мрежата, но също така значително намалява маржовете на печалба за доставчиците на енергия, които в миналото бяха в състояние да начисляват най-високите цени по това време на деня тъй като предлагането е било оскъдно. Все пак е слънчево време и горещи температурине автоматичнокоето води до по-висока слънчева мощност.
Високата продукция, както в краткосрочен план около обяд, така и в дългосрочен план през лятото, се компенсира с реципрочнопо-нисък или несъществуващ изходпрез зимата и през нощта съответно, подчертавайки необходимостта от надежднисъхранениетехнология за допълване на разширяването на ВЕИ. FraunhoferISEказва, че слънчевите панели постигат до 980 часове за пълно натоварване годишно в Германия, по-малко от половината от сумата, която вятърната енергия може да достави. Изследователите изчисляват, че 1, 030 пълни часове на натоварване са възможни в страната, но това все още е далеч под почти6, 6 00 часа с пълно натоварване, в които се движиха лигнитни растенияв 2016.
Изкупената от кризата вътрешна слънчева индустрия се надява на нова вълна на разширяване
Бързият растеж на германския капацитет за слънчева енергия - въпреки скромния потенциал на страната за добиване на слънчева енергия - беше възможен отЗаконът му за възобновяема енергия(ЕЕГ), въведена в 2000. Най-ЕЕГдаде предимство на възобновяемите енергийни източници и позволи на инвеститорите гарантирано възнаграждение за период от 20 години. Броят на производителите на слънчеви панели и компаниите за услуги бързо скочи, тъй като инвеститорите се втурнаха да извлекат ползите от тази мащабна технологична поддръжка. Особено между 2008 и 2013, Германия видя своя слънчев капацитетнараства бързоот около 6 GW до 36 GW, като годишният разрастване достига най-много 8 GW и създава около 150, 000 работни места в страната до 2011.
Въпреки това, след бързото си изкачване до световно лидерство за по-малко от десетилетие, соларната индустрия на Германия се сблъска с още по-бърз спад след 2012. Състезатели от чужбина, особено от Китай, предлагаха слънчеви панели на много по-ниска цена от германските производители, докато процентите на подкрепа остават стабилни, независимо от страната на произход на панелите. Вследствие на това много инвеститори смениха местните с чуждестранни доставчици, за да увеличат максимално възвръщаемостта си и оставиха прясно разширената германска индустрия лишена от клиенти. Поради паралелен спад на гарантираното възнаграждение, слънчевата експанзия спадна с 80 процента между 2013 и 2015, докато в същото време се удвои глобално през същия период.

Ефектите върху германската промишленост за слънчева енергия бяха тежки. Много големи играчи, като Q-Cells, Solon и Conergy - които често просто инвестираха големи суми пари за увеличаване на производството - бяха принудени да затворят. Като резултат,броят на работните места се понижидо малко над 45, 000 в 2016. SolarWorld, веднъжедно от трите най-големикомпаниите за слънчева енергия в света и последният основен производител на слънчеви панели от Германия, най-накрая се поддадоха на китайската конкуренция изаведено за несъстоятелностгодина по-късно. Първоначално индустрията осигури защита от азиатските конкуренти чрез прилагането на търговски бариери от Европейската комисия в 2013, която наложи минимални цени на вноса от Китай. Но тъй като не успя да запази европейските производители здрави, Комисията на ЕСизоставени търговски ограниченияпрез септември 2018.
Много коментатори се оплакаха, че политиката на подкрепа на практика означава товаГерманските потребители на енергия субсидират китайските производителис които местните доставчици не биха могли да се конкурират поради по-високите разходи за труд и по-строгата екологична регулация на производството на панели.Други възхваляваха комбинациятана немски пари с китайски продуктикато катализатор за намаляване на разходитекоето спомогна за увеличаване на растежа на капацитета и проправи пътя към конкурентоспособността на технологията.
Към 2020 бизнес климатът сред соларните енергийни компании в Германия е изчезнал плътно от разпадането си и достигна най-високото ниво за десет години. Индустриятагледа напред с повече увереност, тъй като въвеждането на цените на въглерод в строителния сектор и нарастващата популярност на батериите за дома са на път да увеличат значително панелите' стойност за потребителите на енергия.

Слънчевата енергия се превърна в най-евтиният режим на производство на енергия в Германия,Споредизследователски институт ФраунхоферISE, В зависимост от вида на инсталацията и слънчевата интензивност на' генерирането на един киловатчас (кВтч) със соларни панели може да струва не повече от 3. 7 евроценти, казва тя , Разходите за оборудване и инсталация, най-големият фактор за инвеститорите, паднаха с 75 процента между 2006 и 2017. Еднаанализот британската неправителствена неправителствена организация Sandbag установи, че разходите паднаха толкова много, че новата слънчева енергия (и вятърна енергия) инсталациите на германските търгове са не само по-евтини от новитетвърди въглищаи газови централи, но също така подбиват разходите за експлоатация на съществуващите изкопаеми централи.
Въпреки това плащанията за подкрепа за съществуващи и нови инсталации за слънчева енергия все още носят значителни разходи за германските клиенти на електроенергия, възлизащи на над 10. 3 милиарди евро само в 2018 ,Споредминистерството на икономиката и енергетиката (BMWi). Средната подкрепа за соларни инсталации през февруари в Германия 2018 търг беше 4. 33 цента за киловатчас (кВтч), в сравнение 4. 6 ct / kWh заморски вятърмощност.
Съхранението и иновациите могат да засилят германските компании
Производителите на слънчеви панели в Германия преминаха през трудни времена и вдигането на тарифите на ЕС върху китайския внос вероятно ще направи нещата още по-трудни за компаниите, произвеждащи хардуер. От друга страна, очакваният по-нататъшен спад на разходите може да внесе нов живот в други сектори на соларната енергетика. Пазарни наблюдателиприблизителна оценкаче премахването на търговските бариери ще намали значително системните разходи за слънчева енергия и ще доведе до увеличаване на европейското търсене с до 40 процента в 2019. Компаниите за слънчева енергия, които предлагат технически и дигитални услуги или които настояват за развитие на допълнителни технологии като складове за дома, могат да се окажат големи бенефициенти на новия търговски режим.
Докато германските компании за слънчева енергия се борят да се конкурират с азиатските производители, те запазват предимствокогато става въпрос запроучване на системната интеграция на модулитеи внедряването на иновативни приложения. Често лидерите на чуждестранните пазари са фокусирани върху мащабни проекти, които дават висока възвръщаемост, но вероятно отчитат само част от бъдещия растеж, където се очаква и дребните потребители да играят важна роля.
Компании като Solarwatt или sonnen предлагат интегрирани решения, които позволяватза съхранение на излишната слънчева енергия у домаи същосподеляне или търгуване със съседии други прошумери денонощно. Като цени за домасъхранениетехнологиите рязко паднаха през последните години, от тях се очаква да се възползваттенденция към самостоятелно снабдяванеи децентрализирано производство, което ги прави по-малко зависими от процента на подкрепа и скоро би могло да даде началото на нова вълна от инвестиции в слънчева енергия в страната.
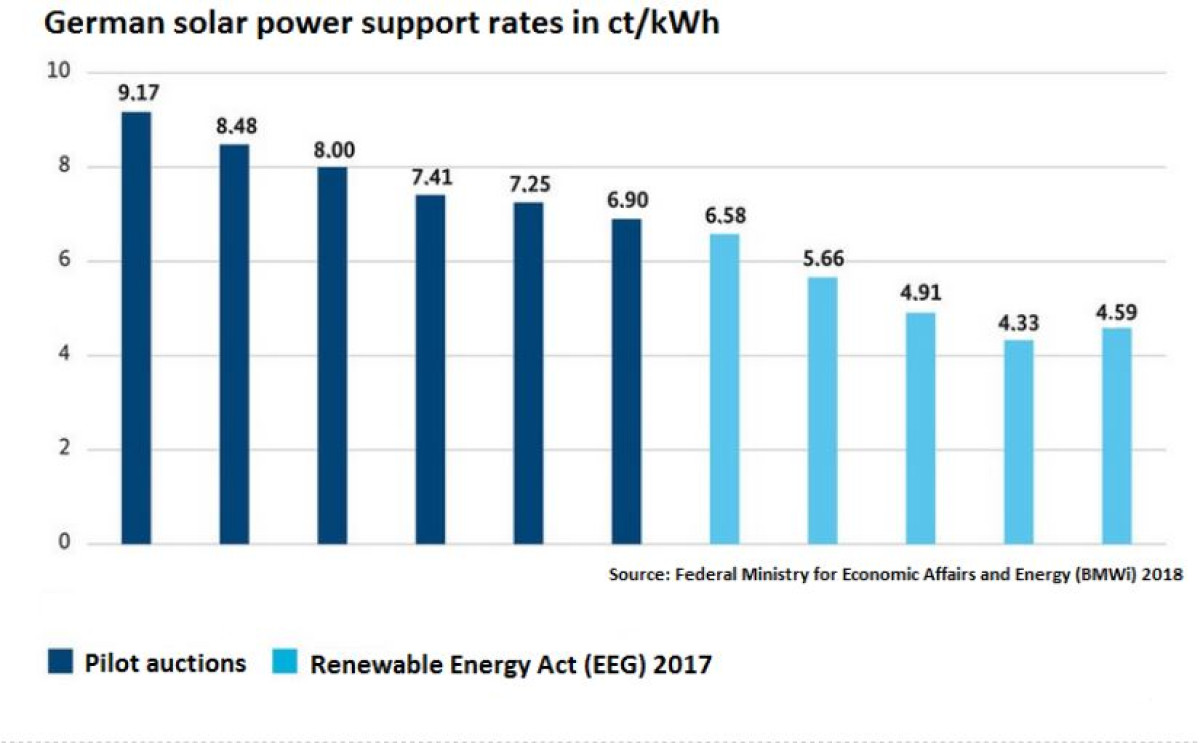
Въпреки че гарантираните нива на подкрепа са спаднали значително от 2010, пазарът отново се покачи бързо 2018. От новите инсталации, добавени през предходната година, най-голямата част беше монтирана на покривите на частни инвеститори. Слънчеви масиви с рейтинг на капацитета под 10 kWpнад две третиот 1. 6 милиона инсталации. Само през първата половина на 2018 35 бяха добавени още 000 инсталации от домакинства и малки предприятия, които искат да станат по-независими от цените на пазарната енергия.
Въпреки това падащите цени на панелите, които бяха голям двигател при последния скок на разширяването на слънчевата енергия, скоро биха могли да ударят плато. Това би позволило на други фактори, като по-голяма производителност, устойчивост и гъвкавост, да придобият значение за изследователите и инвеститорите. Компании като британско-германско съвместно предприятие OxfordPVпредлагат алтернативи, които предизвикват доминиращите слънчеви панели на базата на силиций. Компанията е специализирана в панели, направени с материала перовскит, за които се смята, че имат многопо-голям потенциал за ефективностотколкото силиконови модели. В 2018, ОксфордPVобезпеченифинансиране от германското правителствода преминем към мащабно производство.
Независимо от бъдещите пробиви в развитието на панелите, германските граждани вече приемат слънчевата енергия като тяхната любима форма на производство на възобновяема енергия, заявявайки, че по-голямото разширяване на технологията ще ги притесни най-малко. Всъщност слънчевата енергия заема първо място в проучване на анкетата Allensbach за това, което немците смятат за най-важният източник на енергия в бъдеще. Осемдесет процента от анкетираните очакват слънчевата енергия да поеме водещата роля и още по-голям дял, 85 процента, заявиха, че желаят това да е така.